Avant que les dettes ne deviennent impayables, la sauvegarde accorde un répit, sans les effacer. Elle s’adresse à une entreprise en difficulté et suppose l’absence de cessation des paiements à son ouverture.
Pour vous, cette protection suspend certains remboursements sans rompre le dialogue avec la banque. Pendant que les crédits bancaires en cours voient leurs échéances suspendues, les facilités de trésorerie et les nouveaux prêts obéissent à des règles bien distinctes. Le répit s’ouvre. La dette bancaire demeure.
Les remboursements des prêts antérieurs sont en principe suspendus
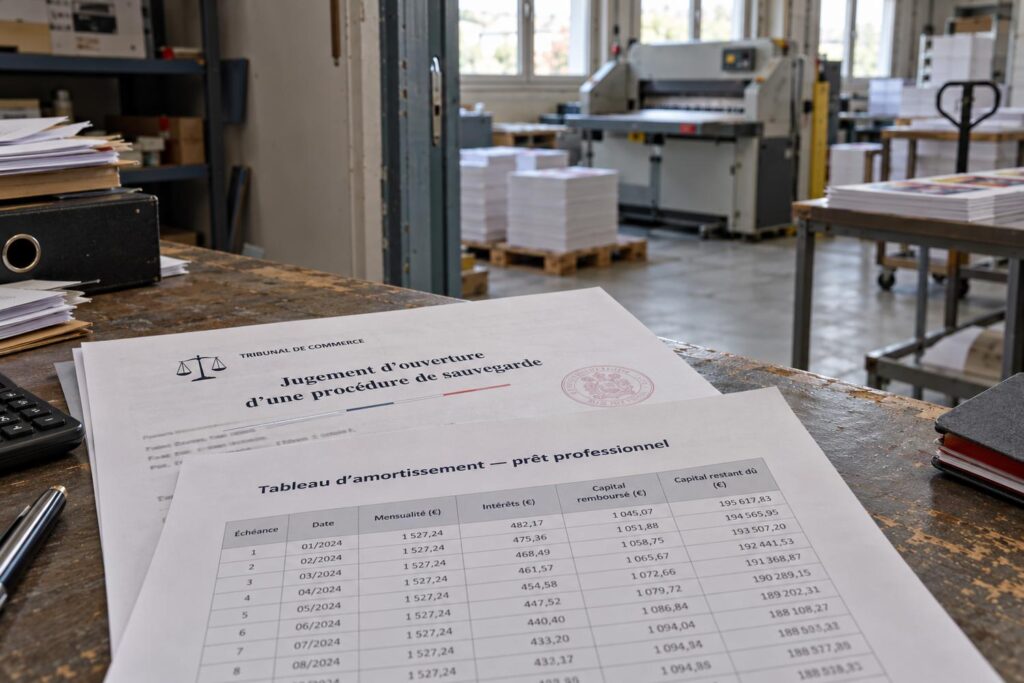
Dès le jugement d’ouverture, votre entreprise cesse de rembourser les prêts accordés avant la sauvegarde. L’interdiction des paiements s’applique aux créances bancaires antérieures : elle couvre les échéances impayées avant le jugement, mais aussi les mensualités qui arrivent à échéance pendant la période d’observation au titre de ces prêts. Cette pause n’efface ni les emprunts ni le capital restant dû. L’article L. 622-7 prévoit des exceptions, notamment la compensation de créances connexes. Le juge-commissaire peut aussi autoriser le paiement d’une dette antérieure pour récupérer un bien gagé, si ce retrait se justifie par la poursuite de l’activité. Hors de ces cas, la banque doit attendre le traitement de sa créance dans la procédure.
Le jugement ouvrant la procédure emporte, de plein droit, interdiction de payer toute créance née antérieurement au jugement d’ouverture […]
Code de commerce, article L. 622-7, I
La banque peut-elle saisir les biens ou exiger le remboursement intégral ?
Une hypothèque ne permet pas à la banque de faire vendre votre immeuble dès l’ouverture de la sauvegarde. L’arrêt des poursuites bloque les actions visant à obtenir le paiement d’une dette antérieure. Les procédures de saisie sur les biens de l’entreprise sont, elles aussi, interdites ou interrompues, sous réserve des exceptions prévues par la loi. Pour distinguer ces effets, retenez trois règles :
- la banque ne peut plus poursuivre librement le paiement ;
- elle ne peut pas librement saisir les biens ;
- l’ouverture ne rend pas tout le prêt exigible.
Le jugement ne rend pas immédiatement exigibles les mensualités futures. Selon l’article L. 622-29 du Code de commerce, une clause prévoyant la déchéance du terme du seul fait de l’ouverture est réputée non écrite. Si cette déchéance était valablement acquise avant le jugement pour une autre raison, le prêt peut déjà être exigible. La banque reste néanmoins soumise à l’arrêt des poursuites : elle ne peut pas se servir de cette exigibilité pour saisir librement un compte ou un immeuble pendant la procédure.
La suspension des échéances n’arrête pas toujours les intérêts
À l’ouverture de la sauvegarde, le gel des remboursements ne dit rien, à lui seul, du coût futur du crédit. En principe, le jugement arrête le cours des intérêts légaux et conventionnels, des intérêts de retard et des majorations sur les créances antérieures. L’article L. 622-28 du Code de commerce réserve une exception aux prêts conclus pour au moins un an, ainsi qu’aux contrats assortis d’un paiement différé d’au moins un an. Pour ces engagements, les intérêts prévus au contrat continuent de courir.
Un prêt sur trois ans continue ainsi à produire des intérêts pendant l’observation, malgré le gel de ses échéances antérieures. Cette exception n’autorise pas la capitalisation des intérêts : les intérêts échus ne peuvent produire, à leur tour, des intérêts. Dans le décompte bancaire, vous pouvez distinguer les intérêts qui courent encore de ceux calculés, à tort, sur des intérêts déjà échus.
Comment la banque doit-elle déclarer sa créance ?
Un prêt contracté avant le jugement d’ouverture doit apparaître au passif, même si toutes ses échéances ne sont pas encore exigibles. La banque adresse une déclaration de créance au mandataire judiciaire, en détaillant le capital restant dû, les intérêts réclamés, les accessoires et les sûretés attachées au financement. Lorsque des intérêts peuvent encore courir, elle précise leur mode de calcul. Après vérification du passif, le juge-commissaire statue sur l’admission ou le rejet de la créance.
Le délai ordinaire est de deux mois à compter de la publication au BODACC du jugement. Pour un créancier titulaire d’une sûreté publiée, il débute à la notification de l’avertissement ; les créanciers domiciliés hors métropole disposent de deux mois supplémentaires si le tribunal siège en métropole. Une créance non déclarée devient inopposable pendant l’exécution du plan, sans être effacée. Sous conditions, la banque peut obtenir un relevé de forclusion et déclarer tardivement sa créance.
Le plan de sauvegarde réorganise le règlement des dettes bancaires
Le tribunal fixe dans le plan comment votre entreprise paiera ses prêts antérieurs. Selon les capacités financières de l’entreprise, il organise l’échelonnement des remboursements sur dix ans au maximum, ou quinze ans si vous êtes exploitant agricole et remplissez les conditions légales. La banque ne récupère donc pas nécessairement sa créance au rythme prévu par le contrat. Le plan peut combiner deux leviers :
- Des délais imposés aux créanciers, dans les limites fixées par la loi.
- Des réductions acceptées par les banques concernées.
En procédure ordinaire, le tribunal peut imposer des délais, mais les remises de dettes exigent l’accord des banques. Lorsqu’un prêt court au-delà du plan, ses échéances contractuelles peuvent rester applicables, conformément à l’article L. 626-18 du Code de commerce. Ainsi, 120 000 € de principal étalés sur dix ans correspondent à 12 000 € annuels, hors intérêts. Si votre entreprise ne tient plus ses engagements, le tribunal peut prononcer la résolution du plan ; une cessation des paiements constatée entraîne l’ouverture d’un redressement ou d’une liquidation judiciaire.
Les contrats bancaires et les facilités de trésorerie sont-ils maintenus ?
Le jugement d’ouverture ne rompt pas automatiquement votre relation avec la banque. Pour les contrats bancaires en cours, l’article L. 622-13 du Code de commerce écarte toute résiliation fondée sur la seule ouverture de la sauvegarde. Un prêt déjà versé et une ligne de crédit encore mobilisable ne suivent pourtant pas les mêmes règles. Les engagements à exécuter déterminent la portée de cette protection.
Quand la totalité d’un prêt a été débloquée avant le jugement, les sommes dues constituent une créance antérieure, soumise aux règles de la sauvegarde. Pour une ouverture de crédit disponible, le maintien des concours bancaires dépend des engagements contractuels : la banque peut devoir poursuivre les mises à disposition convenues, sans financer au-delà du contrat. Une facilité peut arriver à son terme ou être résiliée pour un motif valable distinct du jugement ; la sauvegarde n’impose pas l’octroi de nouveaux crédits.
Les garanties subsistent, mais les cautions personnes physiques bénéficient de protections
À l’ouverture de la sauvegarde, hypothèques, nantissements et cautionnements liés aux prêts antérieurs subsistent. Lorsque la caution du dirigeant est une personne physique, les poursuites contre elle sont suspendues jusqu’au jugement arrêtant le plan ou prononçant la liquidation, conformément à l’article L. 622-28 du Code de commerce. La banque peut prendre des mesures conservatoires ; les sûretés réelles subsistent sans autoriser la saisie des biens de l’entreprise. Après la suspension, le tribunal peut accorder à la caution un délai ou un différé de paiement limité à deux ans. Les personnes physiques profitent des délais et remises du plan grâce à la protection des garants, à la différence des sociétés cautions.
À l’exception des personnes morales, les coobligés et les personnes ayant consenti une sûreté personnelle ou ayant affecté ou cédé un bien en garantie peuvent s’en prévaloir.
Code de commerce, article L. 626-11
À quelles conditions obtenir un nouveau prêt pendant la sauvegarde ?
Un prêt reste possible pendant la sauvegarde, mais la banque examine le risque sans obligation de financer votre entreprise. Pour étayer votre demande, présentez des comptes récents, un budget d’exploitation et des prévisions de trésorerie chiffrant l’usage du crédit. Le prêteur confronte ces documents aux échéances prévues et aux charges courantes pour apprécier votre capacité de remboursement. Un découvert destiné à payer les fournisseurs, par exemple, doit s’inscrire dans une trésorerie crédible.
Le dirigeant conserve en principe la gestion de l’entreprise. Si un administrateur judiciaire intervient, sa mission précise s’il surveille ou assiste certains actes ; la banque en tient compte avant de signer. Selon l’opération, l’autorisation du juge-commissaire peut être requise pour un emprunt constituant un acte de disposition étranger à la gestion courante, ou pour une sûreté réelle conventionnelle garantissant une créance née après l’ouverture. Un crédit courant n’exige pas systématiquement cette autorisation : tout dépend de ses modalités.
Certains nouveaux apports de trésorerie bénéficient d’un rang privilégié
Pendant la sauvegarde, une banque peut financer votre activité. Si sa créance naît valablement après le jugement pour les besoins de la procédure ou de la période d’observation, elle est payable à échéance selon l’article L. 622-17 du Code de commerce. Ce paiement se distingue du rang des créances postérieures privilégiées : celui-ci fixe leur ordre de règlement si elles restent impayées.
La priorité prévue au 2° du III de cet article vise les apports de trésorerie destinés à soutenir l’activité durant la procédure. Leur octroi doit être autorisé par le juge-commissaire dans la limite nécessaire à la poursuite de l’activité, puis faire l’objet d’une publicité. Cette priorité n’équivaut pas à un remboursement garanti : si les actifs manquent, la banque peut subir une perte. Un prêt contracté avant l’ouverture de la sauvegarde n’en bénéficie pas, même si sa banque vous accorde de nouveaux fonds.