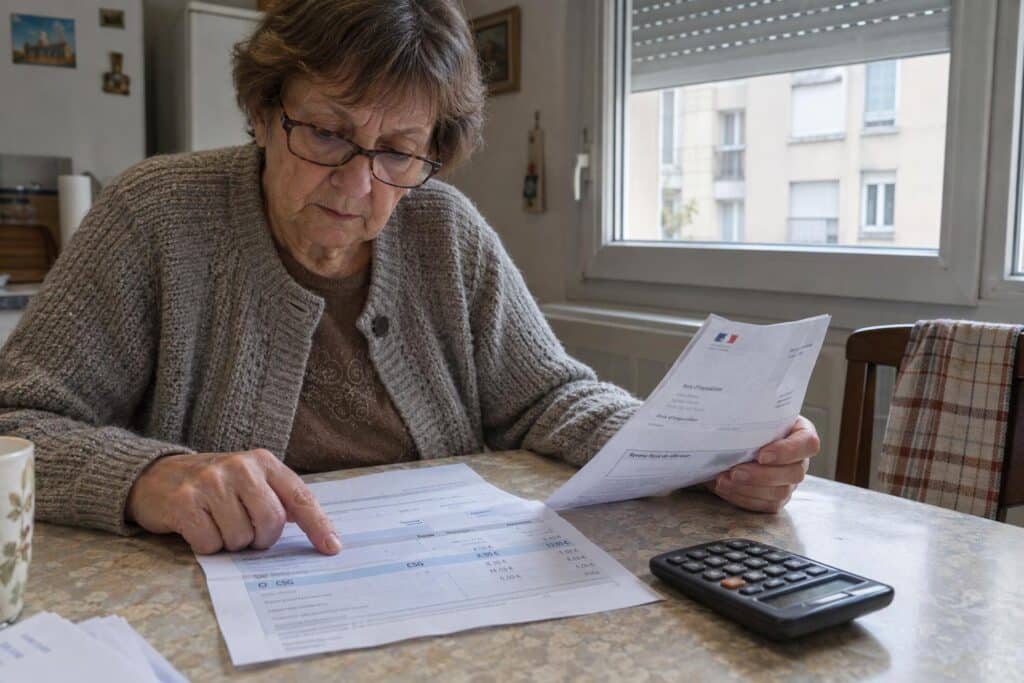
Votre retraite brute peut rester inchangée, tandis que la somme versée sur votre compte recule en 2027. Une hausse de CSG grignoterait alors votre pension nette, mois après mois.
La bascule dépend du revenu fiscal de référence de votre avis d’imposition. Si votre foyer franchit un seuil, les prélèvements sociaux obligatoires peuvent alourdir la retenue mensuelle. Les pensions de base ont augmenté de 2,2 % en 2025, tandis que les seuils de CSG devraient progresser moins vite en 2027. Ce décalage peut entamer le pouvoir d’achat des retraités. Un dépassement ponctuel ne déclenche pas systématiquement une hausse.
Des seuils de CSG revalorisés moins vite que les pensions de 2025
Une pension revalorisée peut, paradoxalement, réduire votre versement net deux ans plus tard. Au 1er janvier 2025, la revalorisation des retraites de base a atteint 2,2 % dans le régime général et les régimes spéciaux. Face à des plafonds moins dynamiques, cet écart de progression peut faire monter le taux de CSG des retraités dont le revenu déclaré a augmenté.
Leur mode de calcul suit une autre cadence. Selon l’article L. 136-8 du Code de la sécurité sociale, les plafonds évoluent avec l’inflation annuelle constatée deux ans auparavant. L’Insee l’a chiffrée à 0,9 % pour 2025 : l’indexation des seuils atteindrait donc 0,9 % en 2027.
Votre revenu fiscal de 2025 détermine le taux applicable en 2027
Le décalage de deux ans entre revenus et prélèvements peut surprendre. Pour fixer votre taux en 2027, les caisses de retraite utilisent le revenu fiscal de référence de 2025, et non votre pension du mois. Même si votre pension change peu, ce chiffre tient compte des autres ressources de votre foyer.
Vous le trouverez dans le document reçu à l’été 2026. Le fisc indique aussi vos parts sur l’avis d’imposition. La CSG retenue sur les pensions comporte quatre taux : 0 %, 3,8 %, 6,6 % et 8,3 %. Si le vôtre grimpe en 2027, votre pension nette peut reculer sans baisse du brut ; le lissage peut écarter ce basculement.
Personne seule ou couple, quels plafonds pour les quatre taux de CSG ?
En 2027, quatre taux concernent les personnes seules. Selon les revenus de 2025, l’exonération totale irait jusqu’à 13 165 € ; le taux réduit de CSG de 3,8 %, jusqu’à 17 210 €. Au-dessus, le taux médian de 6,6 % s’arrêterait à 26 709 € ; la tranche à 8,3 % prendrait le relais.
Pour un couple soumis à imposition commune, les quatre taux restent inchangés. À deux parts, les plafonds selon le foyer fiscal seraient de 20 196 € pour l’exonération, 26 402 € pour le taux réduit et 40 968 € pour le taux médian. Au-dessus, le taux normal s’appliquerait ; le nombre de parts fiscales reste déterminant : une pour une personne seule, deux pour le couple.
Le lissage sur deux ans peut retarder certaines hausses de prélèvement
Un revenu au-dessus du plafond ne change pas toujours la CSG dès l’année suivante. Dans certains cas, une hausse du prélèvement suppose un dépassement sur deux années consécutives. Pour le taux de 2027, les caisses de retraite comparent ainsi vos revenus fiscaux de 2025 avec ceux de 2024, avant de réviser votre prélèvement.
Si vous franchissez un seuil une année seulement, votre pension nette n’en porte pas forcément la trace. Selon le changement de tranche, une hausse ponctuelle des ressources peut permettre le maintien du taux réduit. Pour 2027, la caisse vérifie si cette règle vous concerne avant de modifier le prélèvement sur votre pension, à partir des deux années précédentes.